 instanewsdesk | प्रकाशित मिति: २०८३ मंसिर २, बुधबार ११:५८
एक वर्षमा ४२५ खर्बको तरलता प्रशोचन कारोबार, अघिल्लो वर्षभन्दा ब्याज खर्च १४५ प्रतिशतले बढ्यो
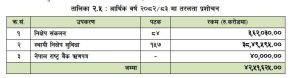

काठमाडौं । बैंक तथा वित्तीय संस्थामा निक्षेप बढ्ने तर कर्जा विस्तार सुस्त रहने क्रमले बैंकिङ प्रणालीमा अधिक तरलता थुप्रिएको छ। यस्तो रकम व्यवस्थापन गर्न नेपाल राष्ट्र बैंकले प्रयोग गर्ने मौद्रिक उपकरणको ब्याज खर्च एक वर्षमै १४५ प्रतिशतले बढेको छ। गत आर्थिक वर्षमा बैंक तथा वित्तीय संस्थाबाट तरलता खिच्दा राष्ट्र बैंकले २२ अर्ब १२ करोड ९३ लाख रुपैयाँ ब्याज तिरेको छ।

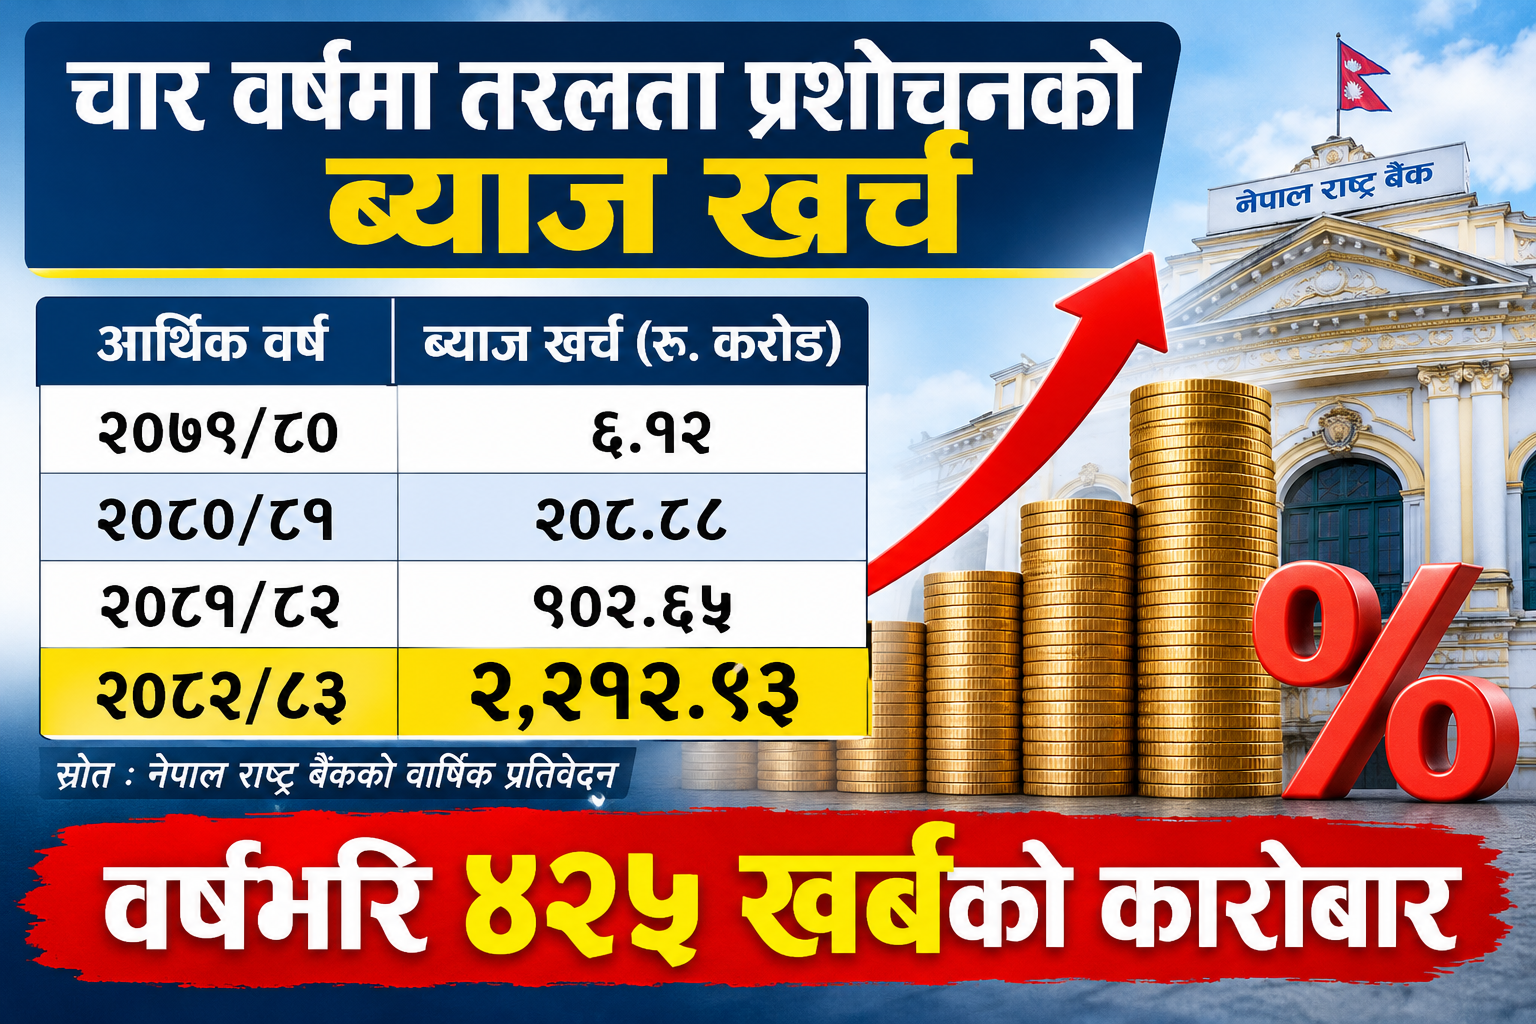
नेपाल राष्ट्र बैंकको आर्थिक वर्ष २०८२/८३ को वार्षिक प्रतिवेदनअनुसार अघिल्लो आर्थिक वर्षमा तरलता प्रशोचनको ब्याज खर्च ९ अर्ब २ करोड ६५ लाख रुपैयाँ थियो। एक वर्षमा यस्तो खर्च १३ अर्ब १० करोड २८ लाख रुपैयाँले बढेको हो।
चार वर्षको तथ्यांक हेर्दा तरलता प्रशोचनको ब्याज खर्च निरन्तर बढेको देखिन्छ। आर्थिक वर्ष २०७९/८० मा निक्षेप संकलन र रिभर्स रिपोमार्फत तरलता प्रशोचन गर्दा ६ करोड १२ लाख रुपैयाँ खर्च भएको थियो। त्यसपछिको वर्ष २ अर्ब ८ करोड ८८ लाख पुगेको खर्च २०८१/८२ मा ९ अर्ब २ करोड ६५ लाख र गत आर्थिक वर्षमा २२ अर्ब नाघेको हो।
गत आर्थिक वर्षमा राष्ट्र बैंकले विभिन्न मौद्रिक उपकरण प्रयोग गरी कुल ४२५ खर्ब १६ अर्ब २५ करोड रुपैयाँ बराबरको तरलता प्रशोचन कारोबार गरेको छ। यसमध्ये निक्षेप संकलन बोलकबोलमार्फत ३६ खर्ब २० अर्ब ३० करोड, स्थायी निक्षेप सुविधामार्फत ३८४ खर्ब ९५ अर्ब ९५ करोड र राष्ट्र बैंक ऋणपत्रमार्फत ४ खर्ब रुपैयाँ बराबरको कारोबार भएको थियो।
अघिल्लो आर्थिक वर्षमा यस्तो कारोबार २४६ खर्ब ४८ अर्ब ४५ करोड रुपैयाँ थियो। यसरी एक वर्षमा तरलता प्रशोचन कारोबारको कुल रकम पनि उल्लेख्य बढेको छ।
तर, ४२५ खर्ब रुपैयाँ भनेको राष्ट्र बैंकमा एकैपटक जम्मा भएको रकम वा कुनै निश्चित दिनको तरलता मौज्दात होइन। यो वर्षभरि विभिन्न उपकरणमार्फत पटकपटक गरिएको कारोबारको कुल योग हो। विशेषगरी स्थायी निक्षेप सुविधामार्फत बैंकहरूले पटकपटक रकम राख्ने र अवधि पूरा भएपछि फेरि राख्ने भएकाले वार्षिक कारोबारको योग ठूलो देखिएको हो।
उपकरणअनुसारको ब्याज खर्चमा पनि वृद्धि भएको छ। निक्षेप संकलन बोलकबोलको ब्याज खर्च अघिल्लो वर्षको करिब ५ अर्ब १६ करोडबाट बढेर १३ अर्ब ३१ करोड रुपैयाँ पुगेको छ। स्थायी निक्षेप सुविधाको खर्च करिब ३ अर्ब ८७ करोडबाट बढेर ५ अर्ब ८० करोड पुगेको छ। राष्ट्र बैंक ऋणपत्रका लागि गत वर्ष करिब ३ अर्ब ३ करोड रुपैयाँ ब्याज भुक्तानी गरिएको छ।
अधिक तरलता व्यवस्थापनको नियमित उपकरण
राष्ट्र बैंकले बैंकिङ प्रणालीमा अधिक तरलता हुँदा निक्षेप संकलन बोलकबोल, स्थायी निक्षेप सुविधा र राष्ट्र बैंक ऋणपत्रमार्फत रकम खिच्ने गर्छ। बजारमा तरलता अभाव हुँदा भने बैंकिङ प्रणालीमा रकम पठाउँछ। ब्याजदर करिडोरमार्फत अन्तरबैंक ब्याजदरलाई निश्चित सीमाभित्र राख्नु यसको मुख्य उद्देश्य हो।
राष्ट्र बैंकले २०८१ फागुनदेखि स्थायी निक्षेप सुविधामार्फत बैंक तथा वित्तीय संस्थालाई अतिरिक्त रकम राख्ने व्यवस्था गरेको थियो। यसअघि मुख्य रूपमा निक्षेप संकलन बोलकबोल प्रयोग हुँदै आएको थियो।
स्थायी निक्षेप सुविधामा बैंकहरूले राष्ट्र बैंकमा रकम राख्दा ब्याजदर करिडोरको तल्लो सीमाअनुसार ब्याज पाउँछन्। हाल यस्तो दर २.७५ प्रतिशत छ। निक्षेप संकलन बोलकबोलको ब्याजदर भने प्रतिस्पर्धाबाट निर्धारण हुन्छ। अघिल्लो आर्थिक वर्षको अन्त्यमा स्थायी निक्षेप सुविधाको दर ३ प्रतिशत थियो। दर घटे पनि प्रशोचन कारोबारको मात्रा बढेकाले कुल ब्याज खर्च बढेको हो।
राष्ट्र बैंकका प्रवक्ता गुरुप्रसाद पौडेलले बजारमा तरलता बढी हुँदा रकम खिच्ने र अभाव हुँदा प्रवाह गर्ने काम केन्द्रीय बैंकको नियमित जिम्मेवारी भएको बताए। ब्याजदर करिडोरलाई निश्चित सीमाभित्र राख्न यस्तो व्यवस्था आवश्यक रहेको उनको भनाइ छ। ‘बजारमा अधिक तरलता हुँदा पैसा खिच्ने र कम तरलता हुँदा पठाउने राष्ट्र बैंकको नियमित काम हो,’ उनले भने, ‘यसलाई राष्ट्र बैंकको खर्चका रूपमा मात्र बुझ्नु हुँदैन।’
निक्षेप वृद्धिको तुलनामा कर्जा विस्तार आधा
बैंकिङ प्रणालीमा अधिक तरलता कायम रहनुको एउटा प्रमुख कारण निक्षेप र कर्जा विस्तारको गतिबीच देखिएको अन्तर हो। राष्ट्र बैंकको प्रतिवेदनअनुसार गत आर्थिक वर्षमा वाणिज्य बैंकहरूको निक्षेप १४.६८ प्रतिशतले बढ्दा कर्जा प्रवाह ६.६० प्रतिशतले मात्रै विस्तार भएको छ। निक्षेप बढेको तुलनामा कर्जा विस्तार कमजोर हुँदा बैंकहरूमा लगानीयोग्य रकम थुप्रिएको हो।
कर्जाको माग अपेक्षाअनुसार नबढ्नुका साथै केही बैंकले पुँजीकोषसम्बन्धी दबाब सामना गरिरहेकाले पनि उपलब्ध स्रोत परिचालनमा चुनौती देखिएको छ। मौद्रिक नीति क्रमशः लचिलो बनाइए पनि कर्जा विस्तार पुरानै गतिमा फर्कन सकेको छैन।
कोभिड महामारीपछि तीव्र कर्जा विस्तार हुँदा बैंकिङ प्रणालीमा तरलता अभाव देखिएको थियो। विदेशी मुद्रा सञ्चितिमा दबाब परेपछि लिइएका कसिला नीतिका कारण कर्जा विस्तार सुस्ताएको थियो। पछिल्ला वर्षमा तरलता सहज भए पनि कर्जाको माग अपेक्षित रूपमा नबढ्दा बैंकमा निक्षेप र कर्जाबीचको अन्तर कायम छ।
कात्तिक २५ गतेसम्म बैंक तथा वित्तीय संस्थाको कुल निक्षेप ८५ खर्ब ३२ अर्ब र कर्जा ६१ खर्ब १८ अर्ब रुपैयाँ पुगेको थियो। यस अवधिमा औसत कर्जा–निक्षेप अनुपात ७०.९६ प्रतिशत रहेको राष्ट्र बैंकको तथ्यांक छ। नियामकीय अधिकतम सीमा ९० प्रतिशत भए पनि निक्षेप उपलब्ध हुँदैमा सबै बैंकले सोही अनुपातमा कर्जा विस्तार गर्न सक्ने अवस्था भने हुँदैन। पुँजीकोष, कर्जाको माग र जोखिम वहन क्षमताले पनि कर्जा विस्तारलाई प्रभावित गर्छन्।
मंगलबारसम्म राष्ट्र बैंकका विभिन्न उपकरणमा १३ खर्ब २८ अर्ब ९० करोड रुपैयाँ रहेको छ। यसले बैंकिङ प्रणालीमा रहेको अतिरिक्त तरलता व्यवस्थापन गर्न केन्द्रीय बैंकले निरन्तर हस्तक्षेप गरिरहेको देखाउँछ।
तरलता प्रशोचनका क्रममा हुने ब्याज खर्च व्यवस्थापन गर्न राष्ट्र बैंकले खुला बजार कारोबार स्थिरीकरण कोष प्रयोग गर्दै आएको छ। गत आर्थिक वर्षमा यस्तो कोषबाट २२ अर्ब १२ करोड ९३ लाख रुपैयाँ ब्याज भुक्तानी गरिएको छ। सोही वर्ष कोषमा ३६ अर्ब ५० करोड रुपैयाँ थप विनियोजन गरिएको थियो। अघिल्लो आर्थिक वर्षमा कोषमा १९ अर्ब ५० करोड रुपैयाँ विनियोजन भएको थियो।